補助金申請の流れ|準備5ステップから入金・入金後の義務まで
目次16章
補助金申請は「制度を探す → 要件を確認する → 申請アカウントを用意する → 事業計画・書類を作る → 期限内に提出する」の5ステップです。 ただし、提出はゴールではありません。採択後に交付申請・交付決定・事業実施・実績報告・補助額の確定・請求と手続きが続きます。入金された後も、事業化状況報告や財産処分の制限といった義務が数年単位で残ります。この記事では、申請前から入金後までの全工程を順に説明します。
- 最初に確認すること:締切より先に、自社・取り組み・経費が対象かを確認します
- 電子申請の準備:jGrantsを使う制度では、指定されたGビズIDを締切前に用意します
- 発注できる時期:原則として「採択」ではなく「交付決定」の後です
- お金の動き:補助金は原則後払いなので、対象経費をいったん自社で支払います
- 入金後も続くもの:書類保管、事業化状況報告、財産処分の制限、場合によっては収益納付
- 知らないと危ないこと:ルール違反があると交付決定の取消・返還命令の対象になり、返還には年10.95%の加算金が付きます
中小企業庁のミラサポplus「補助金申請の流れ」でも、採択後に交付申請・交付決定があり、事業実施と実績報告を経て支払われる流れが示されています。制度ごとに手順が異なるため、この記事で全体像をつかんだ後、必ず最新の公募要領・交付規程を確認してください。
前提となる補助金の仕組みは、補助金とは何かを解説した入門ガイドで確認できます。

全体像:申請から入金後までのマスター表
補助金申請の手続きは、申請前の5ステップ、採択後から入金まで、入金後の義務の3段階に分かれます。多くの解説は入金で終わりますが、実務では入金後の義務まで含めて1つの補助事業です。時系列で整理すると、次の表のとおりです。
| 区分 | 手続き | 確認すること |
|---|---|---|
| 申請前 STEP1 | 制度を探す | 実施機関、対象者、公募締切 |
| 申請前 STEP2 | 公募要領を読む | 対象事業、対象経費、補助率・上限、審査項目、事業期間 |
| 申請前 STEP3 | 電子申請の準備 | 申請方法、必要なGビズIDの種類、アカウントの有効期限 |
| 申請前 STEP4 | 事業計画・添付書類を作る | 審査項目との対応、経費の根拠、指定書類の不足 |
| 申請前 STEP5 | 期限内に提出する | 締切日時、ファイル形式、送信完了・受付状況 |
| 採択後 | 交付申請をする | 採択額と交付決定額は同じとは限らない |
| 交付決定後 | 契約・発注・事業実施・支払い | 対象期間、支払方法、計画変更の承認要否 |
| 事業実施中 | 遂行状況の報告・中間確認 | 制度が定める報告時期と様式(法律上の報告義務あり) |
| 事業完了後 | 実績報告をする | 成果物と見積・発注・納品・請求・支払の証拠 |
| 額の確定後 | 請求して入金を受ける | 確定額、請求期限、振込先 |
| 入金後 | 書類保管・事業化状況報告・財産管理 | 処分制限、報告義務、保管期間、収益納付の条件 |
| 入金後(経理) | 会計・税務処理 | 法人税の益金算入、圧縮記帳の検討、消費税は不課税 |
申請から入金までの期間の目安
当社の経験では、補助金は申請準備の開始から入金まで、トータルで半年〜1年を超えることが珍しくありません。全制度共通の公式な所要日数は存在せず、ミラサポplusは、申請後の審査から採択・交付決定までのプロセスには通常は数か月かかると説明しています。当社の実務(2020年以降の補助金の採択実績800件以上)での実感値として、フェーズごとのおおよその幅を表にまとめました。
| フェーズ | 実務上の目安(当社の経験則) |
|---|---|
| 準備(制度探し〜書類完成) | 3週間〜2か月 |
| 締切〜採択発表 | 2〜3か月程度 |
| 交付申請〜交付決定 | 2週間〜2か月程度 |
| 事業実施(発注〜支払完了) | 数か月〜1年(制度の事業期間による) |
| 実績報告〜額の確定〜入金 | 1〜3か月程度 |
表の数字はあくまで当社の実務での肌感覚で、制度・応募回・審査の混み具合で大きく変わります。資金計画には、各制度が公表する採択予定日・事業完了期限・実績報告期限という一次情報を使ってください。デジタル化・AI導入補助金のように年間の締切スケジュールが公表されている制度は、スケジュールのまとめから逆算すると計画が立てやすくなります。
補助金のお金の動き:原則後払いで立て替えが必要
補助金は原則後払いです。先にもらえるお金ではなく、自己資金で立て替えたお金の一部が後から戻ってくる仕組みで、補助金でいちばん誤解が多いのがこの点です。お金の動きを図で確認してください。
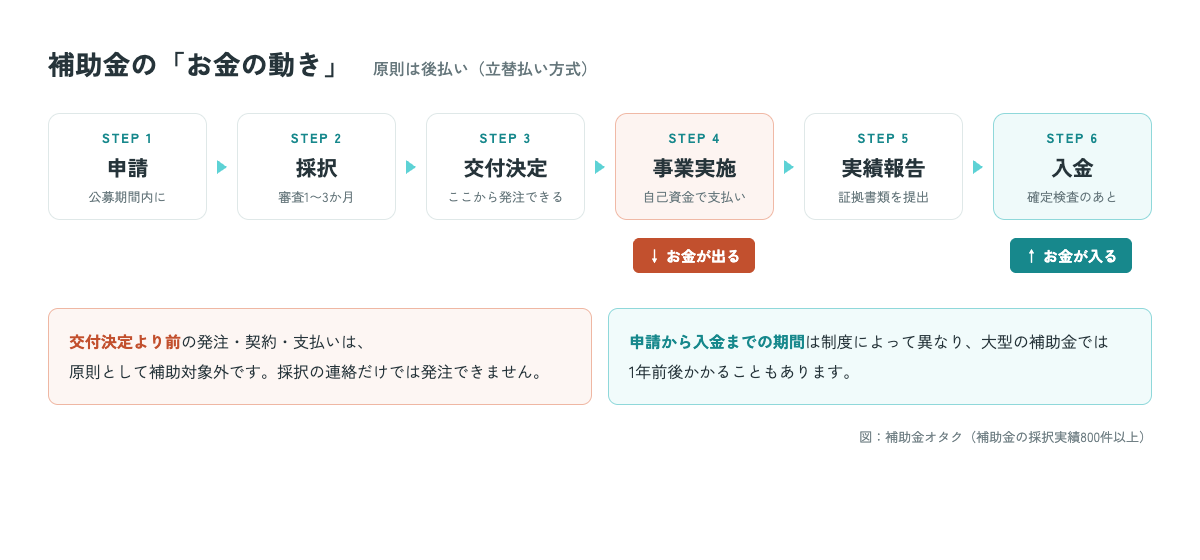
金額のシミュレーション例:150万円の設備を補助率1/2の制度で導入する場合
- 交付決定後、まず自社で150万円全額を支払う
- 実績報告と検査を経て補助額が75万円に確定した場合、請求後に75万円が入金される
- 最終的な自己負担は75万円。ただし一時的には150万円全額の資金が必要
※補助率1/2で対象経費の全額が認められた場合の計算例です。実際の補助額、入金時期、消費税等の扱いは各制度の要領と確定通知で確認してください。
立て替えの資金をどう用意するか(つなぎ融資・概算払い・ファクタリングの選び方)は、補助金の入金までの資金繰りで解説しています。
用語メモ:「採択」と「交付決定」は別物です
採択は審査で申請案件が選ばれた結果、交付決定は交付申請の内容を審査して補助対象事業と交付予定額を決める行政上の手続きです。一般的な国の補助金では、契約・発注を始めてよいのは交付決定の後です。例外的に事前着手が認められる制度もあるため、必ず公募要領・交付規程を確認してください。
STEP1. 自社に合う制度を探す
補助金申請の最初のステップは、自社が対象者に入る制度を、締切とあわせて探すことです。補助金は国の制度だけでなく、都道府県・市区町村でも募集されています。当サイト掲載中の募集中制度は273件で、一覧を毎週更新しています。
- 都道府県別・業種別・目的別の一覧から探す(当サイト)
- 2分でわかる補助金かんたん診断で、業種・地域・目的から候補を絞り込む
- 国の公式ポータル「ミラサポplus」や「jGrants」で検索する
候補が見つかったら、使い道より先に、締切と「自社が対象者に入っているか」を確認します。補助金と助成金のどちらを狙うべきかで迷っている方は、先に補助金と助成金の違いをご覧ください。
ITツール・AI導入なら、定番のデジタル化・AI導入補助金 完全ガイドが参考になります。導入費用と補助額の概算は見積シミュレーターで30秒ほどで試算できます。
STEP2. 公募要領で対象とルールを確認する
公募要領とは、その補助金の対象者・対象経費・補助率・締切などを定めたルールブックです。最低限、次の5点は必ず確認してください。
- 対象者:業種・従業員数・所在地などの条件
- 対象経費:何に使ったお金が補助されるのか(対象外経費も明記されています)
- 補助率と上限額:「経費の1/2、上限100万円」など
- 締切と申請方法:電子申請か郵送か、締切は日時単位で
- スケジュール:交付決定の時期、事業実施期間、実績報告の期限
先に確認したいのは「欲しい経費が対象か」だけではありません。自社が対象者に該当するか、契約・発注前の申請が必要か、賃上げなどの要件があるか、申請枠ごとの追加条件を満たすかまで確認します。制度によっては、一定額以上の調達に2者以上の相見積もりを求める場合があるため、見積の取り方も要領の該当箇所で確認しておくと後の手戻りを防げます。判断に迷う記載は、申請前に公式窓口へ問い合わせておくと安心です。
デジタル化・AI導入補助金を検討している場合は、対象経費の考え方を先に押さえておくと要領が読みやすくなります。
STEP3. 電子申請アカウントを準備する
jGrants(Jグランツ)で申請する制度では、GビズIDを使ってログインします。jGrantsの事業者向けマニュアルでは、申請に使えるアカウントはGビズIDプライムまたはプライムに紐づくGビズIDメンバーとされています。制度によって申請方法が異なるため、公募要領に指定されたアカウントを準備してください。
2026年10月12日時点のGビズID公式案内では、GビズIDプライムは次の2つの方法で申請できます。
- オンライン申請:代表者のマイナンバーカードと対応スマートフォンを使います。発行は最短で即日です(公式FAQの比較表では即日〜数日)
- 書類郵送申請:申請書と印鑑(登録)証明書を郵送して審査を受けます。申請書類がGビズID運用センターに届いてから、書類に不備がない場合で最大1か月で発行されます
2026年7月9日からは、GビズIDプライム・メンバーに2年3か月の有効期限が導入されています。すでにアカウントを持っている場合も、申請前に有効期限を確認してください。書類申請の審査期間は、同じ2026年7月9日に「従来の最大2週間から最大1か月」へ変わりました。デジタル化・AI導入補助金の事務局は、発行までを「おおむね2週間」と案内しています(2026年10月12日確認)。書類郵送申請になる場合は、書類が届くまでの郵送日数に、GビズID公式の最大1か月を加えて逆算してください。発行日数は不備や申請状況で延びる場合があります。締切直前ではなく、制度を探し始めた段階でGビズID公式サイトから手続きし、既に持っている方は有効期限の案内を確認してください。GビズIDの取得は無料です。
当社に寄せられるご相談でも、GビズIDのつまずきは毎年のように見かけます。よくあるのは「アカウントは持っているつもりだったが、担当者変更でメールアドレスにアクセスできない」「有効期限が切れていた」の2つです。締切1週間前に発覚すると間に合わないことがあるため、GビズIDの確認は準備の最初に済ませるのが安全です。
アカウント3種別の違い、2つの申請方法で必要になるもの、有効期限の更新手続きと通知のタイミングはGビズIDプライムの取得方法で詳しく解説しています。
STEP4. 事業計画書と必要書類を準備する

採択審査のある補助金では、事業計画の内容に加えて、申請資格、加点・必須要件、添付書類の形式も確認されます。まず、公募要領の審査項目と提出書類一覧を自社の書類に対応させます。
- 審査項目に沿って書く:公募要領には審査の観点(例:課題設定の妥当性、実現可能性、収益性、政策目的との合致)が書かれています。その項目に対応する見出し・内容で構成するのが基本です。
- 数字に根拠を添える:売上、作業時間、顧客数などの現状値と目標値を示し、見積書や社内記録など算定根拠と結び付けます。
- その経費が必要な理由をつなげる:現状の課題 → 解決策 → 必要な投資 → 効果、が一本の線でつながっているかを確認します。
必要書類は制度によって異なります。主な書類を4つに分類した次の表を使い、公募要領の提出書類一覧と1点ずつ照合してください。
| 書類の分類 | 例 | 確認点 |
|---|---|---|
| 事業者・納税関係 | 登記事項証明書、確定申告書、納税証明書など | 法人・個人の別、対象年度、発行期限 |
| 財務関係 | 貸借対照表、損益計算書、売上台帳など | 指定期間とファイル形式 |
| 事業計画・経費関係 | 事業計画書、見積書、経費明細など | 審査項目、相見積りの要否、対象経費 |
| 要件・加点関係 | 賃金台帳、認定書、従業員数を示す資料など | 必須書類か任意の加点資料か |
上表は分類例であり、すべての制度で同じ書類を求めるものではありません。過去回の様式ではなく、応募する回の公式ページから最新様式を取得してください。事業計画を詰める際は補助金の採択に向けた準備ポイント、デジタル化・AI導入補助金の書類は必要書類の一覧記事も参照できます。
STEP5. jGrantsなどで申請する
申請書類が揃ったら、jGrants(または指定の方法)で提出します。実務上の注意点は3つです。
- 締切日時を確認する:日付だけでなく時刻、タイムゾーン、郵送なら必着・消印有効の別まで確認します。当サイトでは、修正時間を確保するため締切前日までの送信をおすすめします。
- 添付書類を最終確認する:指定書類、ファイル形式、容量、押印・署名の要否を確認します。
- 送信完了を確認する:下書き保存だけで終わっていないか、申請履歴・受付状況・受付メール等を確認し、控えを保存します。
採択後から入金までの流れ

採択後は、交付申請から請求・入金まで7つの手続きが続きます。採択通知は入金の確約ではありません。公募で採択者を選ぶ制度では、一般に次の手続きを経ます。
- 交付申請:採択内容をもとに、対象経費と事業内容を精査して申請します。
- 交付決定:実施機関から交付決定通知を受けます。採択額から減額される場合もあります。
- 事業実施・支払い:交付決定後、決められた事業期間内に契約・発注・納品・支払いを行います。
- 遂行状況の報告:制度の定めに応じて、事業の途中経過を報告します(後述)。
- 実績報告:実施内容と経費について、成果物と証拠書類を添えて報告します。
- 検査・補助額の確定:実施機関が対象経費を確認し、認められた補助額を通知します。
- 請求・入金:確定額を請求し、指定口座への振込を受けます。
ミラサポplusの「補助金入門 STEP3:補助の審査・交付・報告」は、採択を「補助金の交付候補者として選ばれた状態」と説明しています。そのうえで、交付決定前に発注した経費は補助対象外になるとしています。採択と交付決定を分けない制度や事前着手を認める制度もあるため、応募した制度の通知・交付規程を優先してください。
事業実施中の「遂行状況報告」は法律上の義務です
国の補助金には、共通ルールとして補助金等適正化法(補助金等に係る予算の執行の適正化に関する法律)があります。その12条は「補助事業者等は、各省各庁の長の定めるところにより、補助事業等の遂行の状況に関し、各省各庁の長に報告しなければならない」と定めています。実績報告の前にも、制度が定めるタイミングで途中経過の報告や中間確認が入り得るということです。報告時期・様式は制度ごとに異なるため、交付決定通知と一緒に届く交付規程・事務処理手引きを最初に通読しておいてください。
証拠書類は「取引の順序が分かる形」で残す
見積書・契約書・発注書・納品書・請求書・振込記録は、取引の順序が分かる形で保管してください。実績報告で対象経費を確認できなければ、その経費が補助対象から外れる場合があります。当社の経験では、書類が揃わなくなる典型パターンは次の3つです。
- 現金払いで振込記録がない
- 発注書を作らずメール口頭で発注した
- 納品日が事業期間の外にずれた
計画変更、発注先変更、事業期間の延長が必要になったときは、実施後ではなく事前に事務局へ承認の要否を確認します。
デジタル化・AI導入補助金の場合の具体的な進め方は、交付決定後にやることをまとめた記事で解説しています。
入金後も続く3つの義務
補助金の入金後に残る代表的な義務は、事業化状況などの報告、財産処分の制限、収益納付の3つです(内容は制度ごとに異なります)。知らずに設備を売却したり報告を放置したりすると、返還問題に発展しかねません。
義務1. 事業化状況などの報告
制度によっては、補助事業の終了後も成果の状況を毎年報告します。たとえばものづくり補助金では、全補助事業者に対し、補助事業終了後5年間にわたり合計6回の事業化状況報告が公式に義務付けられています。「5年間・6回」はものづくり補助金の例であり、報告の年数・回数・内容は制度ごとに交付規程で定められているため、自社が使う制度の定めを確認してください。
また、ミラサポplusでは補助事業関係書類を事業終了後5年間保管すると説明されています。実際の保管期間は各制度の交付規程を優先してください。
義務2. 財産処分の制限(勝手に売れない・貸せない)
補助金で取得した設備等には、法律上の処分制限があります。補助金等適正化法22条は、補助事業により取得した政令で定める財産の扱いを定めています。承認を受けずに補助金の交付目的に反して使用・譲渡・交換・貸付・担保提供をしてはならないという内容です。
基準額の実例として、ものづくり補助金では取得財産等管理台帳に記載された単価50万円(税抜)以上の財産が対象です。処分等を行う場合は、事務局システムからの事前申請が必要とされています。注意したいのは、売却に限らず、別事業への転用・貸出し・担保に入れる行為まで制限対象になることです。また、手続きは事後報告ではなく事前承認です。制限が続く期間や基準額は制度ごとに異なるため、交付規程・手引きで確認してください。
義務3. 収益納付(大きく儲かったら一部を返す条件)
収益納付とは、補助事業で相当の収益が出た場合に、交付された補助金の全部または一部に相当する額を国に納付する条件です。あまり知られていませんが、補助金等適正化法7条2項に根拠がある正式な仕組みです。実例として、ものづくり補助金の公式案内には、成果の販売や知的財産権の取得で収益が出た場合の定めがあります。補助金額を上限として、その一部を収益納付する旨が明記されています。
「儲かったら没収」ではなく、納付額の上限は受け取った補助金額までです。収益納付の適用有無・計算方法は制度と応募回によって異なるため、公募要領・交付規程でご確認ください。
補助金の返還・取消・加算金:知っておきたい法的リスク
国の補助金で、違反等により交付決定が取り消されて返還を命じられると、受領日から納付日までの日数に応じて年10.95%の加算金がかかります。国の補助金は補助金等適正化法に基づいて運用されており、虚偽申請や目的外使用、条件違反があった場合には、交付決定の取消や返還命令の仕組みが用意されています。返還時のペナルティは次のとおりです。
- 加算金:違反等により交付決定が取り消され、補助金の返還を命じられた場合の定めです。補助金の受領日から納付日までの日数に応じ、年10.95%の割合で計算した加算金を国に納付しなければなりません(同法17条1項・19条1項)
- 延滞金:返還金を納期日までに納めない場合は、さらに同率の延滞金が課されます(同条2項)
年10.95%は、事業者向け融資の金利と比べてもかなり高い水準です。返還事由は不正だけとは限りません。手続き上のルール違反(無断の計画変更、対象外経費の計上、承認を得ない財産処分など)でも返還につながり得ます。迷ったら実施前に事務局へ確認することを徹底してください。当社がご相談の際に最初にお伝えするのもこの点です。適正化法は国の補助金を対象とした法律ですが、都道府県・市区町村の補助金でも、交付要綱に同趣旨の返還規定が置かれるのが通例です。自治体の制度でも、要綱の返還条項は必ず確認してください。
入金後の会計・税務処理
補助金は、法人税では収入(益金)として課税対象になり、消費税は不課税です。入金後の経理処理で押さえる基本の考え方は、次の2点です(2026年8月時点の国税庁公表情報に基づきます)。
- 法人税:受け取った補助金は収入(益金)として法人税の課税対象に含まれます。ただし、国庫補助金等で固定資産を取得した場合には圧縮記帳という制度があります。補助金相当額を資産の帳簿価額から減額することで、入金年度への一時課税を繰り延べられます。国税庁の法人税基本通達にも「国庫補助金等で取得した資産の圧縮記帳」の節が設けられています。圧縮記帳は課税の免除ではなく繰延べで、その後の減価償却費が小さくなる形で調整されます。
- 消費税:国や地方公共団体からの補助金・助成金は、資産の譲渡等の対価として受け取るものではありません。そのため消費税は不課税です(国税庁タックスアンサーNo.6157)。
「補助金で設備を買った年に、思ったより法人税が増えた」という相談は珍しくありません。圧縮記帳を使うかどうかで納税のタイミングが変わるため、決算前に顧問税理士へ相談することをおすすめします。個別の税務判断は、税理士または所轄の税務署にご確認ください。
申請で避けたい6つのミス
補助金申請で多いミスは、対象確認の漏れ、GビズIDの準備遅れ、交付決定前の発注などです。当社がご相談を受けるなかでよく見るつまずきを、申請前から入金後まで6つにまとめました。
- 対象者・対象事業を確認せず書き始める:申請資格、対象地域、対象期間を最初に照合します。
- GビズIDや指定書類の準備が遅れる:必要なアカウントの種類と書類の発行日数を確認します。取得済みでも有効期限切れに注意してください。
- 交付決定前に契約・発注する:事前着手の扱いを確認し、対象期間外の取引を避けます。
- 証拠が残らない方法で支払う:指定された支払方法を使い、見積から振込までの証拠を一連で保管します。
- 計画変更を事後報告で済ませる:発注先・内容・期間の変更は、実施前に事務局の承認要否を確認します。
- 入金後の義務を忘れる:事業化状況報告の期限、財産処分の事前承認、書類保管を管理表にして担当者が変わっても引き継げるようにします。
よくある質問
Q. 申請から入金までどのくらいかかりますか?
制度共通の所要期間はありませんが、当社の実務では、準備開始から入金まで半年〜1年超になる案件が多い印象です。ミラサポplusは、申請後の審査から採択・交付決定までのプロセスに通常は数か月かかると説明しています。その後に事業実施、実績報告、額の確定、請求が続きます。公募要領の採択予定日と事業完了期限を確認し、入金まで立て替えられる資金計画を作ってください。
Q. GビズIDプライムの発行には何日かかりますか?
オンライン申請なら最短で即日、書類郵送申請なら書類の到着後、不備がない場合で最大1か月です(2026年10月12日確認のGビズID公式案内)。書類郵送申請の最大1か月は、申請書類がGビズID運用センターに届いた時点から数えます。オンライン申請はマイナンバーカードを使い、公式FAQの比較表では即日〜数日とされています。書類申請の審査期間は、2026年7月9日に最大2週間から最大1か月へ変わりました。締切直前ではなく、早めに申請してください。2026年7月9日に有効期限(2年3か月)が導入されたため、取得済みの方も期限を確認します。
Q. 採択されたら、すぐに契約・発注できますか?
いいえ、一般的な国の補助金では、採択後に交付申請を行い、交付決定通知を受けてから契約・発注します。交付決定前の取引は対象外になる場合があります。制度によって事前着手の例外や手続きの違いがあるため、応募した回の公募要領・交付規程を優先してください。
Q. 自己資金が足りない場合はどうすればいいですか?
公募要領で概算払い・前払いの有無を確認し、足りなければ申請前に金融機関へ融資やつなぎ資金を相談してください。補助金は原則後払いなので、対象経費をいったん自社で支払う必要があります。融資の可否・条件は各金融機関の審査によります。手段ごとの比較は補助金の入金までの資金繰りをご覧ください。
Q. 申請にはどの書類が必要ですか?
事業者確認・納税関係、財務関係、事業計画・経費関係、要件・加点関係の書類が中心ですが、必要書類は制度ごとに異なります。公募要領の提出書類一覧を使い、対象年度、発行期限、様式、ファイル形式を確認してください。
Q. 申請は自分でもできますか?
はい、申請者自身で手続きできます。支援者へ相談する場合も、申請内容・宣誓事項・提出データを自社で確認し、虚偽や根拠のない数値がない状態で提出してください。電子申請で代理申請が認められるかは、各制度の公募要領とシステムの利用規約を確認します。
Q. 補助金を返さなければならないのは、どんな場合ですか?
虚偽申請や目的外使用のような不正に加えて、無断の計画変更、対象外経費の計上、承認を得ない財産処分といったルール違反も、交付決定の取消・返還命令につながり得ます。補助金等適正化法では、違反等による交付決定の取消で返還を命じられた場合、補助金の受領日から納付日までの日数に応じた年10.95%の加算金を納付すると定めています。納期限を過ぎれば、さらに延滞金がかかります。判断に迷う操作は、実施前に事務局へ確認するのが唯一の予防策です。
Q. 補助金で買った設備を売却・処分してもいいですか?
いいえ、一定の財産は、承認なしに売却・譲渡・貸付・担保提供・目的外使用ができません(補助金等適正化法22条)。実例として、ものづくり補助金では台帳記載の単価50万円(税抜)以上の財産の処分等に事務局への事前申請が必要とされています。基準額と制限期間は制度ごとに異なるため、処分を考えた時点で交付規程を確認し、必ず事前に事務局へ相談してください。
Q. 補助金に税金はかかりますか?
法人税はかかり、消費税はかかりません。法人税の計算では収入(益金)に含まれ、課税対象になります。国庫補助金等で固定資産を取得した場合は、圧縮記帳により入金年度への一時課税を繰り延べられます(免除ではありません)。一方、消費税は対価性がないため不課税です(国税庁タックスアンサーNo.6157)。具体的な処理は税理士へご相談ください。
Q. 入金されたら手続きは終わりですか?
いいえ、終わりではありません。制度に応じて、書類の保管、事業化状況の定期報告、財産処分の制限が続きます。保管期間はミラサポplusの説明では事業終了後5年間、定期報告はものづくり補助金では終了後5年間・合計6回です。収益が大きく出た場合に、補助金額を上限として国へ納付する「収益納付」の条件が付く制度もあります。入金後の義務は交付規程にまとまっているので、入金時に一度読み返して、期限を社内カレンダーに登録しておくことをおすすめします。
まとめ
- 申請前は「制度検索 → 要件確認 → アカウント準備 → 計画・書類作成 → 提出」の5ステップです
- 採択後も「交付申請 → 交付決定 → 事業実施(途中報告あり)→ 実績報告 → 額の確定 → 請求・入金」と続きます
- 原則として契約・発注は交付決定後、補助金は実績報告後の支払いです
- 入金後も、書類保管・事業化状況報告・財産処分制限・収益納付といった義務が数年単位で残ります
- ルール違反による返還には年10.95%の加算金が付くため、迷ったら実施前に事務局へ確認します
- 法人税では収入扱い(圧縮記帳で繰延べ可)、消費税は不課税です。決算前に税理士へ相談してください
補助金のご質問は公式LINEでも受け付けています。「この制度、うちでも申請できる?」といった個別のご相談には、対象要件と準備スケジュールの確認からご案内します。
参考(一次情報)
- 補助金等に係る予算の執行の適正化に関する法律(e-Gov法令検索)
- ミラサポplus(中小企業庁):補助金申請の流れ
- ミラサポplus(中小企業庁):補助金入門 STEP3 補助の審査・交付・報告
- jGrants(デジタル庁):補助金の電子申請システム
- jGrants:事業者向け操作マニュアル
- GビズID:GビズIDプライムの申請方法・発行日数
- GビズID:申請方法別の審査期間(オンライン申請は最短で即日、書類申請は最大1か月。2026年10月12日確認)
- GビズID:よくある質問(発行までの期間の比較表、書類郵送申請は運用センターへの書類の到着後、書類に不備がない場合で最大1か月以内。2026年10月12日確認)
- GビズID:トップページのお知らせ(2026年7月9日)(有効期限の導入、書類申請の審査期間を最大2週間から最大1か月に変更。2026年10月12日確認)
- GビズID:アカウント有効期限
- デジタル化・AI導入補助金2026:新規申請・手続きフロー詳細(GビズIDプライム発行までの期間は「おおむね2週間」との案内。2026年10月12日確認)
- ものづくり補助金総合サイト:補助事業終了後の流れ(事業化状況報告・財産処分・収益納付)
- 国税庁タックスアンサーNo.6157:課税の対象とならないもの(不課税)の具体例
- 国税庁 法人税基本通達:国庫補助金等で取得した資産の圧縮記帳
- 環境省:補助金申請の一般的な流れ

補助金の採択実績800件以上(2020年以降)「補助金オタク」運営
どの補助金が使えるか、申請条件に合うかをご提案します。デジタル化・AI導入補助金は申請までサポートします。
LINEで無料相談する2分でわかる 補助金かんたん診断補助金のご質問はLINEでも受け付けています。